労働保険の確定保険料申告書の記入例|年度更新で確認する欄を整理
入力は、AIエージェントに。相談と提案に、もっと時間を。
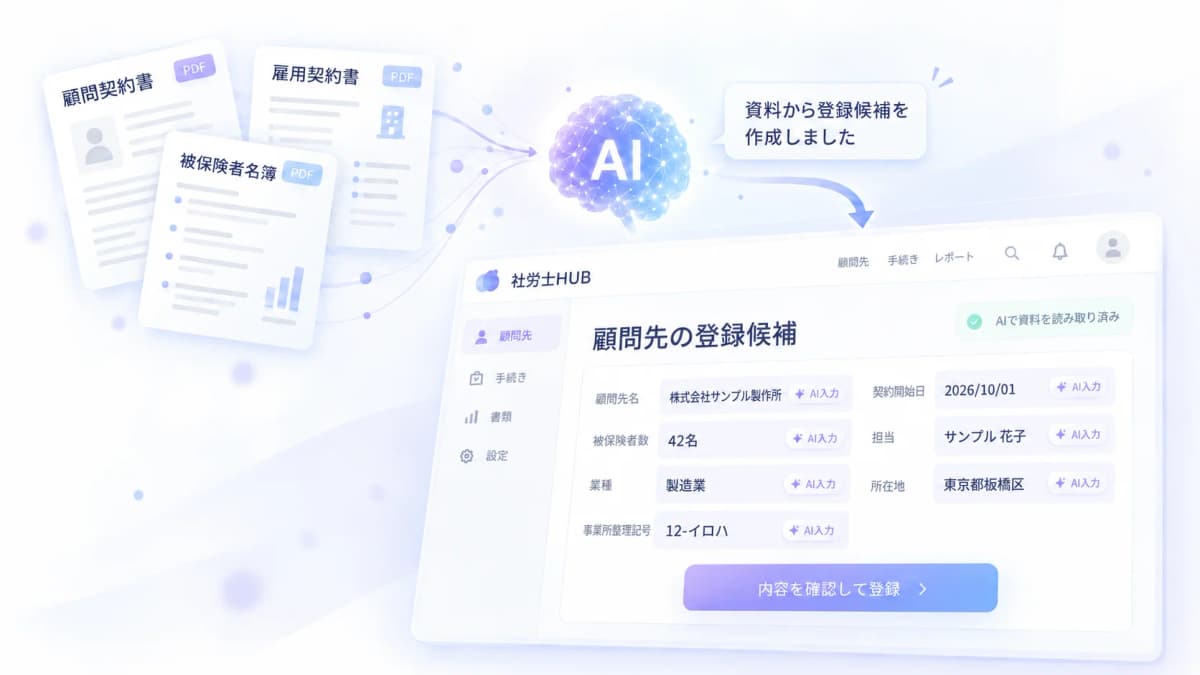
顧問先から届く資料やメールの文章から、AIが必要な情報を読み取り、登録をサポート。
 社労士HUB
労働保険の確定保険料申告書の記入例|年度更新で確認する欄を整理
確定保険料申告書は、年度更新に関係する書類の中でも、集計の根拠と記入欄を対応させて確認する必要があります。申告書の作成を年度更新全体の進捗と混ぜず、対象となる記録、現行の様式、提出前の確認担当を別々に管理すると、顧問先からの資料回収状況も説明しやすくなります。
| 確認の層 | 確認する対象 | 残す記録 |
|---|---|---|
| 年度更新の工程 | 年度更新全体で必要な作業 | 今回の申告書の位置付け |
| 申告書の根拠 | 集計に使う資料と照合箇所 | 資料名と確認結果 |
| 提出前の確認 | 未回収資料、確認者、再確認事項 | 次の連絡と確認日 |
年度更新の中で申告書を位置付ける
確定保険料申告書の確認では、年度更新全体の予定表と、集計根拠を照合する表を分けて保持します。顧問先から資料が届いた日、集計へ反映した日、欄を照合した日、現行様式を確認した日を区別すると、どの情報を再確認すべきかが分かります。一部の資料が差し替わった場合には、申告書全体を完了状態のままにせず、影響する集計と欄を保留へ戻します。資料の由来と確認者を残すことで、年度更新の進行と個別の申告書確認を混同せずに引き継げます。
確定保険料申告書の作業を始める際には、年度更新の全体予定とは別に、資料回収、集計、様式照合、提出前確認の四つの状態を置きます。ある資料を集計に使った場合は、資料名、対象期間、採用した理由、確認者を対応させ、後で数字を見直せるようにします。顧問先からの回答が追加されたときには、全工程を完了へ進めるのではなく、影響する集計根拠と欄だけを再確認する流れを残します。
年度更新の予定表には、顧問先との連絡予定と、申告書の根拠資料を照合する作業を別行で置きます。資料が一部そろった段階で全体を完了にすると、集計前の確認が抜けやすくなります。作業の開始日、資料の最終受領日、様式を確認した日を分けて残せば、どの情報が更新待ちかを読み取れます。
年度更新では複数の資料と手続きが同時に進みますが、確定保険料申告書の記入確認を「年度更新が進んでいる」という一つの状態だけで管理すると、どの欄の根拠が不足しているかを見失います。申告書に関する確認表を独立させ、全体の予定と個別の照合をつなげます。
全体工程と個別様式を分ける
労働保険の年度更新は、年間の手続きの流れを確認するための参照先です。一方、確定保険料申告書の確認では、いつまでに何をするかという進捗表と、どの資料をどの欄へ照合するかという様式別の表を同じ欄に書き込まないようにします。
顧問先から「年度更新の資料は提出した」と連絡があった場合も、申告書の根拠がすべて確認済みとは限りません。提出済みの資料、確認中の資料、差戻しが必要な資料を分けて記録し、全体工程の完了表示が個別欄の確認漏れを隠さない状態を作ります。
集計前に確認する資料
集計に着手する前に、顧問先から受け取る資料の範囲と、事務所側で確認する記録を洗い出します。資料を集めた順に数値を記入するのではなく、資料名、対象期間、確認担当、申告書のどの欄に関係するかを対応させると、後から数字の由来を追えます。
不足が見つかったときは、申告書の作業を止めた理由を「資料未着」と一言で済ませず、どの集計根拠が足りないのかを残します。届出期限早見表を確認する必要がある事項も、資料回収の完了と同じ状態にしないことが、優先順位を判断する助けになります。
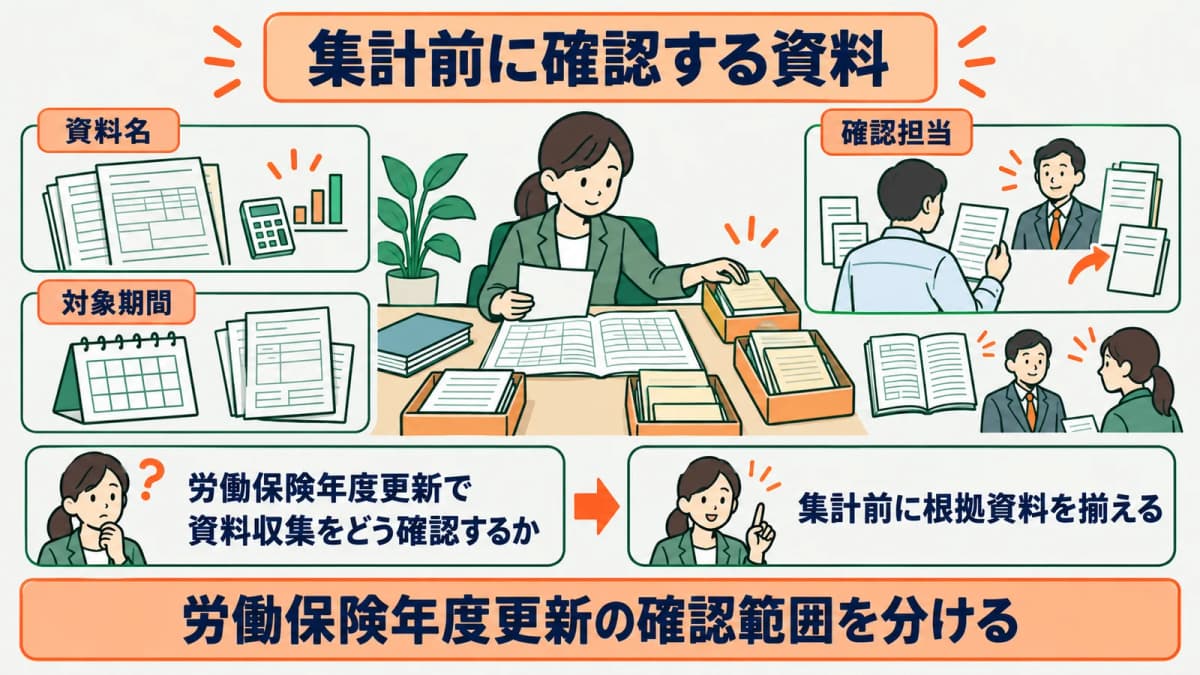
記入例を読む前の確認
記入例との照合結果には、使った資料と確認者を対応させ、差替えがあれば更新した欄を残します。これにより、集計の見直しと様式の見直しを同時に行う必要があるか判断できます。
記入例を開く担当は、資料を集計した担当と同じである必要はありません。だからこそ、集計の途中で採用した資料、除外した資料、確認を保留した資料を記録しておくことが重要です。欄ごとの根拠を説明できる状態にしてから記入例を照合すれば、数値の確認と様式確認を短い時間で済ませようとして混線することを防げます。
記入例は空欄を埋める順番を覚えるためのものではなく、集計根拠との対応を見直すために使います。前年の控えや社内の手順書だけを根拠にせず、年度ごとの公式資料と現行様式を確認してから、記入欄の照合に入ります。
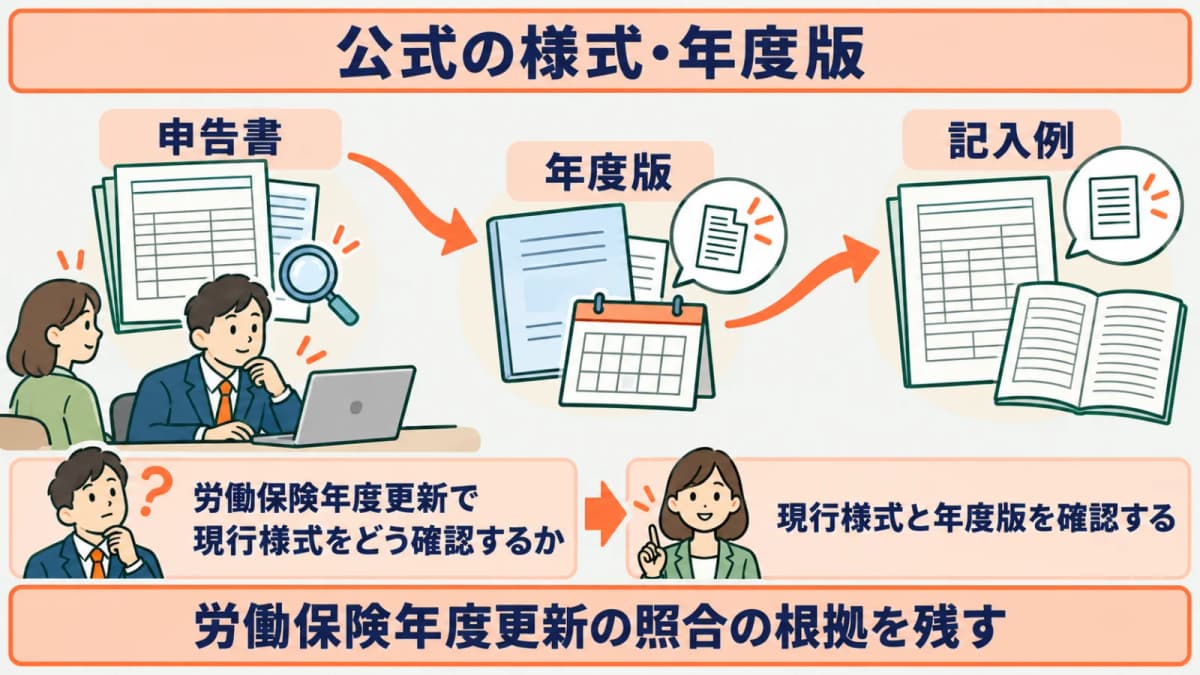
公式の様式・年度版を確認する
公式資料の確認では、使用する申告書の名称、年度版の案内、提出前に確認する事項を同じ確認日で記録します。前年度の記入例が手元にあっても、現行の様式で確認すべき欄が同じとは限りません。差し替えがあったかどうかを含めて、公式の掲載元を確認します。
年度更新に関する質問と、確定保険料申告書の記入に関する質問を分けて回答することも重要です。前者では全体のスケジュールを、後者では資料と欄の対応を扱います。顧問先への説明を分ければ、どの情報を追加で求めているかが明確になります。
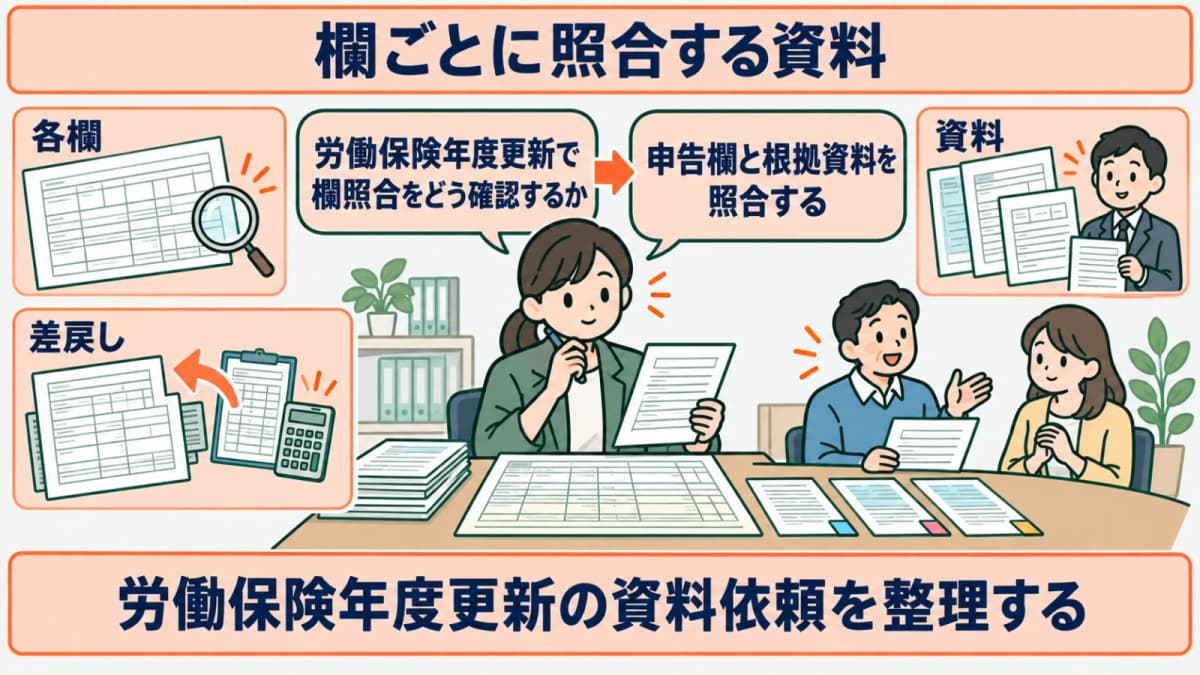
欄ごとに照合する資料を決める
各欄について、資料名だけでなく、誰が確認したか、確認後に差戻しがあったかを残します。同じ資料を複数の確認に使う場合でも、表上では用途を分けると、数字を修正したときに影響する欄を追いやすくなります。
概算保険料申告書は確定保険料申告書と並べて話題になることがありますが、同じ申告書として処理しません。確定保険料を確認する今回の表では、今回の集計根拠と現行の記入例を中心に置き、概算保険料に関する確認は別の案件・別の欄として扱います。
提出前のチェック表
チェック表の最終行には、提出後に確認が必要になった場合の連絡先と、見直す資料の保管場所を残します。確定保険料の確認に使った資料が後から差し替わる場合も、誰が再集計し、誰が申告書との整合を確認するかを明らかにします。年度更新の一工程として閉じるのではなく、再確認できる履歴として保管する考え方が役立ちます。
提出前のチェック表は、確認を終えた人の記憶を補うためではなく、顧問先から追加資料が届いた後にどこを再確認するかを示すためのものです。完了・未完了の二択だけでなく、確認済み、差戻し中、公式資料の確認待ちを分けます。
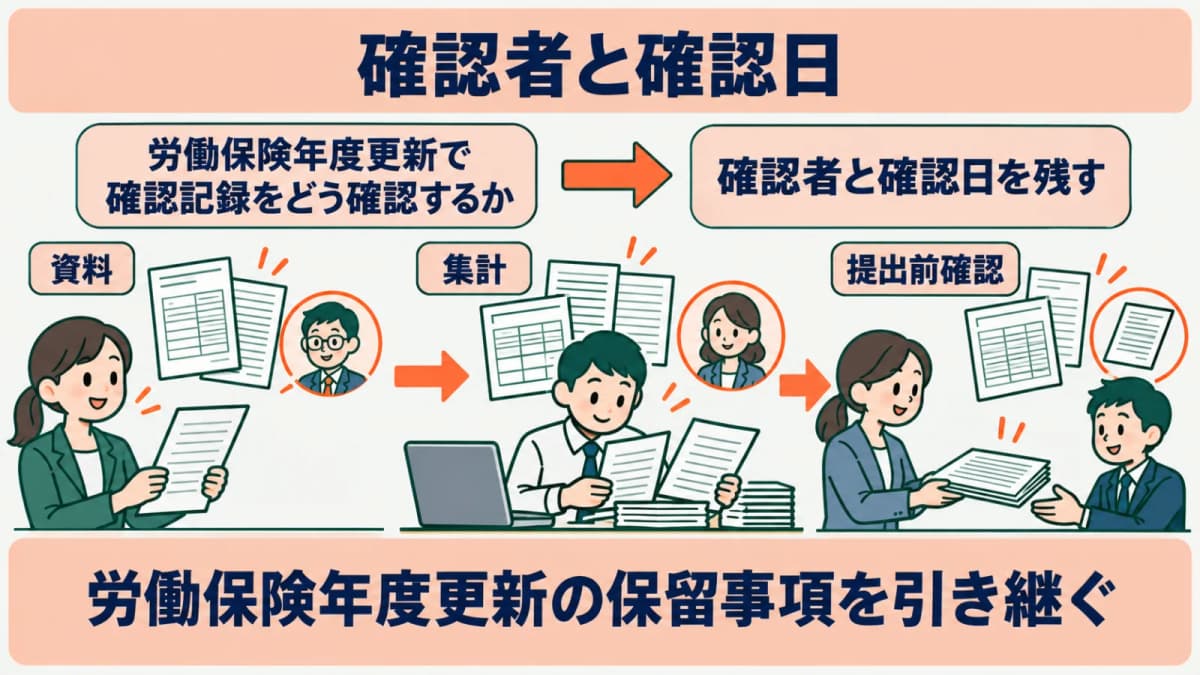
確認者と確認日を残す
確認者欄には、資料を受領した担当、集計を照合した担当、提出前確認をした担当を区別して書きます。一人で複数の工程を担当する場合にも、確認した日と確認した範囲を分けて残すことで、後日の見直しがしやすくなります。
確認日を一つだけにすると、資料の受領日と公式様式の確認日が混ざります。資料の内容を確認した日、現行案内を見直した日、顧問先へ差戻しを依頼した日を分けると、どの情報が古い可能性があるかを把握できます。
不足資料の回収を追う
不足資料の回収状況は、依頼日、依頼内容、回答の有無、照合結果を順に残します。単に「催促済み」と記録すると、資料は届いたが数値の確認が終わっていない場合を把握できません。回収の状態と照合の状態を別に持つことが必要です。
提出前に資料が揃わない場合は、何が未確認なのかを明示し、推測した値で表を完成させないようにします。顧問先の回答待ちであること、公式資料の確認が必要なこと、社内で再集計が必要なことを分類すれば、次の行動を担当者へ引き継げます。
よくある質問
年度更新の記事と何が違いますか
年度更新の記事は全体の工程を確認するためのものです。本記事では、確定保険料申告書について、資料の集計根拠と記入欄を照合する作業に限定して整理します。
前年の様式を使えますか
使用前に当年の公式資料と現行様式を確認します。前年の控えは確認履歴として残せますが、今回の申告書の欄や提出方法を決める根拠にはしません。
資料がそろわない場合はどうしますか
不足している資料、照合できていない欄、次に確認する相手を分けて記録します。未確認の数値を推測で補わず、資料回収と再確認の状態を引き継ぎます。
社労士事務所の業務は「社労士HUB」でまとめてラクにできます
- 顧問先から届く資料やメールの文章から、AIが登録候補を作成(内容を確認・修正して登録)
- 顧問先・事業所・被保険者の台帳をひとつに
- 手続きの進捗と法定期限を、残日数つきで管理
- 顧問先からの書類回収は、ログイン不要のURLと自動リマインドで
まとめ
確定保険料申告書では、年度更新の全体工程、集計根拠、現行様式、提出前の確認を別々に管理します。欄ごとの資料と確認担当を対応させ、概算保険料申告書など別の手続きと混同しない記録を作ることで、顧問先への確認依頼と社内の二重チェックを整えられます。
年度更新の資料回収、確認担当、差戻し履歴を顧問先ごとに整理したい場合は、社労士HUBの資料をご覧ください。
まずはお気軽にご相談ください
顧問先・手続き・法定期限・書類回収の管理から、案件・助成金・請求まで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。