概算保険料申告書の延納を確認する手順|申告書と分けて見る項目
入力は、AIエージェントに。相談と提案に、もっと時間を。
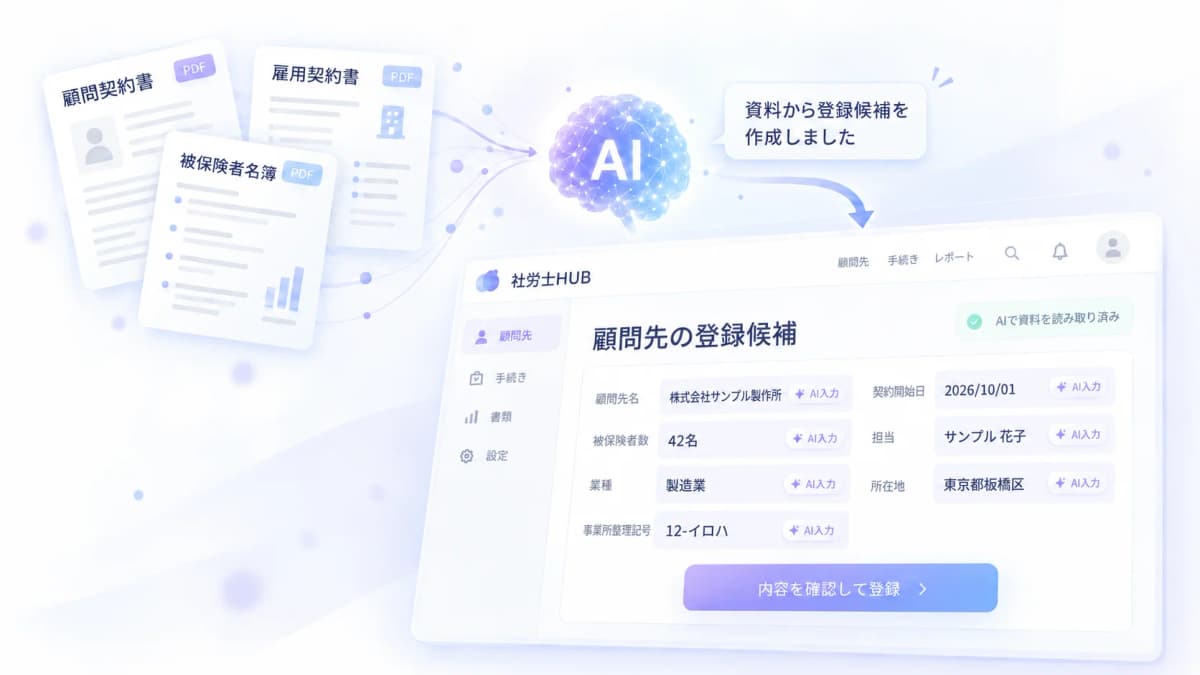
顧問先から届く資料やメールの文章から、AIが必要な情報を読み取り、登録をサポート。
 社労士HUB
概算保険料申告書の延納を確認する手順|申告書と分けて見る項目
概算保険料の延納に関する相談では、申告書に記入する内容と、納付方法として確認する内容を同じ確認欄に置かないことが重要です。顧問先からの質問が「延納できるか」であっても、申告に必要な資料、現行の条件、提出後に確認する納付の情報を分けることで、確認の抜けを見つけやすくなります。
| 管理する区分 | 確認する事項 | 担当へ渡す記録 |
|---|---|---|
| 申告内容 | 概算保険料の確認に使う資料 | 記入欄と根拠資料 |
| 延納の確認 | 現行の条件、納付に関する案内 | 公式確認の結果 |
| 提出後の管理 | 次に確認する時点と対応者 | 確認日と保留事項 |
申告と延納を一つの作業にしない
延納に関する相談記録には、概算保険料申告書を確認するための資料、延納の条件を確認するための公式案内、提出後に確認する納付の情報を別々に置きます。顧問先の質問が納付方法だけであっても、申告内容の確認状況を見ずに答えると、資料不足のまま進めることになります。依頼済みの資料、照合済みの欄、公式確認が残る点を分け、回答の範囲を明記します。資料や案内が更新された場合には、どの行を再確認したかを残すことで、担当者が変わっても途中の確認を引き継げます。
延納を希望するという相談内容と、概算保険料申告書の記載を確認する作業には、異なる資料と確認時点があります。受付票では、申告内容の確認状況、延納について確認したい事項、公式案内を確認する担当、顧問先へ質問する項目を分けます。未確認の情報があるときは、納付方法に関する回答だけを先に確定させず、何が資料待ちかを説明できる状態にします。
延納に関する質問を受けた時点で、申告書の確認がどこまで進んでいるかを表にします。資料の整理が途中なら、その状態を明示してから納付に関する現行案内を確認します。申告の前提となる情報と、延納の条件を確認するための情報を別々に残せば、顧問先へ回答する順序も説明できます。
延納の相談を受けると、納付方法だけを先に説明したくなりますが、申告書で確認すべき内容が未整理のままでは判断材料が不足します。申告に使う事実と、延納について公式案内で確認する事項を別々の表に置き、顧問先へ何を確認中かを示します。
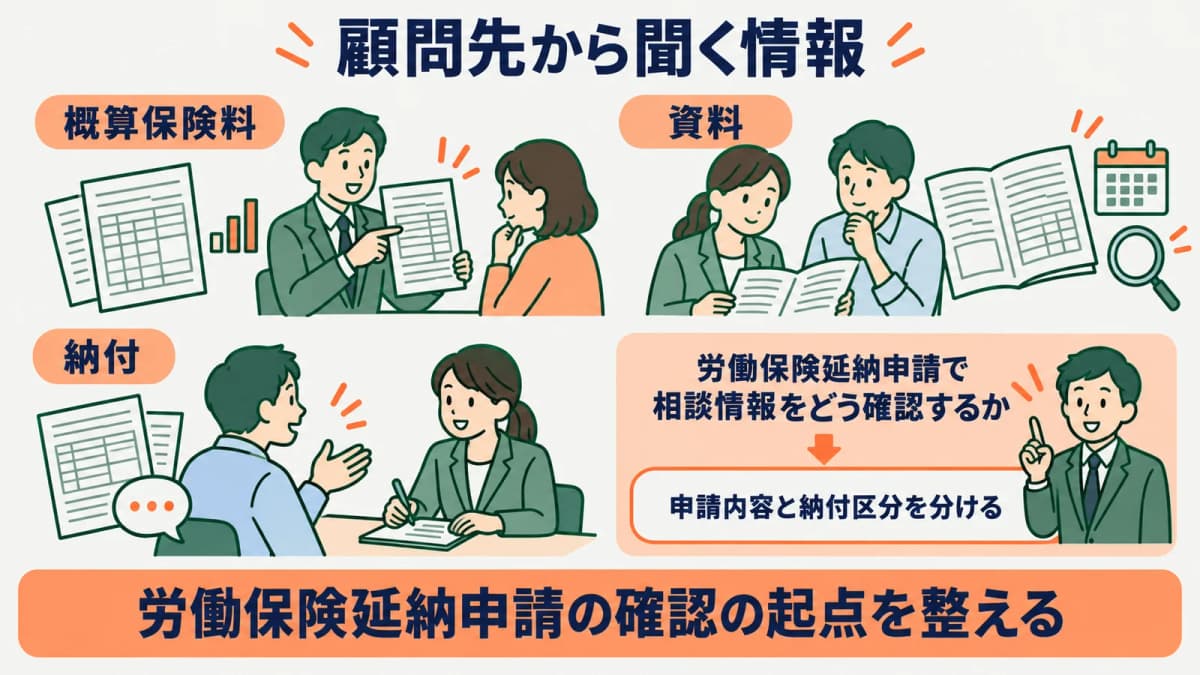
顧問先から聞く情報を分ける
顧問先への聞き取りでは、概算保険料の申告に関わる情報と、納付の進め方について相談したい事情を分離します。たとえば、資料が未回収で申告内容の確認が止まっているのか、申告内容は整理できていて延納の条件だけを確認したいのかでは、次に依頼する内容が異なります。
質問を一つのメールにまとめる場合でも、申告用の資料、納付に関する確認、公式案内で確認する事項を見出しで分けます。返答を受け取った後に、どの回答がどの確認を進めたのかが分かれば、延納の説明だけが先行して申告の根拠が曖昧になることを避けられます。
申告書との関係を整理する
概算保険料申告書は、概算保険料を確認するための参照先です。延納を確認する案件では、申告書の作成状況、申告書に使う資料、納付方法の確認を三つの状態として残し、いずれか一つの確認が済んだだけで全体を完了扱いにしません。
年度更新で確定した保険料を確認する場面は、確定保険料申告書を参照し、延納に関する確認と同じ結論にしません。増加した事情を前提にした確認は、増加概算保険料申告書と切り分けます。
年度更新の準備と重なる場合には、労働保険の年度更新で全体の工程を確認しつつ、延納の確認表を別に持ちます。全体工程の予定と、今回の延納に関する条件確認を分けることで、資料回収の遅れと納付方法の判断を取り違えずに済みます。
公式資料で確認する事項
確認表を閉じる前に、申告内容の確認、延納に関する案内、顧問先への回答がそれぞれどこまで済んだかを見ます。一つの完了印で全てを済ませず、保留事項には次の確認先を添えます。
公式資料を読む際は、申告書の記載に関する案内、延納に関する案内、提出後の納付を確認する案内を分けます。過去の案件で使った説明をコピーするのでなく、今回の相談で確認した資料と確認日を記録します。質問が複数ある場合には、回答済みのものと、資料待ちまたは公式確認待ちのものを同じ状態にしないようにします。
延納の条件や期限は、事務所内の前例ではなく、利用時点の公式資料で確認します。過去に同じ顧問先で延納を扱った場合も、今回の申告年度、事業の状況、現行の案内を照合し、前回の記録を結論として転記しません。
現行の条件と期限を確認する
公式資料を確認するときは、延納に関する条件、申告に関係する期限、確認した日、確認担当を記録します。届出期限早見表を参照する事項があっても、早見表だけで延納の可否を判断せず、今回の手続きに該当する公式案内を確認します。
顧問先へ期限を伝える前には、何を起点にして確認したかを表に残します。申告の準備期間、提出の時点、納付に関する確認は、同じ日付を見ているようで役割が異なることがあります。確認の起点を明示すると、後から連絡があった際にも説明を見直せます。
記入欄と確認資料を対応させる
申告書の欄ごとに、確認する資料と確認者を対応させます。資料が届いているかどうかだけでなく、その資料を見てどの欄を照合したかまで記録すると、訂正が生じた場合の見直し範囲を絞れます。延納のための確認事項も、申告書の数字と混ぜずに別の欄で残します。
確認資料に不明点がある場合は、保留理由を具体的に書きます。「資料不足」「要確認」という表現だけでは、誰が何を確認するのかが分かりません。顧問先へ再度尋ねる事実、公式資料を確認する事項、社内で再照合する事項に分けることで、提出前の作業を止めずに次の行動を決められます。
提出前の記録
提出前の記録には、申告の欄を照合した担当、延納の案内を確認した担当、顧問先へ説明した担当を分けて残します。資料の追加や訂正があれば、どの確認結果を見直したかも記録します。申告書の完成だけで相談を閉じず、納付に関する確認がどの段階にあるかを追える状態にします。
提出前の記録では、申告内容の確認、延納に関する条件確認、顧問先への回答を別々に追います。完了した項目だけでなく、まだ確認が必要な項目と、その理由を残すことが、次回の納付確認を確実にします。
確認結果を残す
確認結果には、顧問先から受け取った資料、公式案内を確認した内容、確認者、確認日を記載します。結論だけを残すと、追加質問があったときに根拠を探す必要があるため、どの資料と案内を見たかを短く添えます。
記録の中では、申告書の作成が済んだことと、延納について説明したことを別々に表示します。どちらかの連絡が完了しても、残る確認があれば保留欄に残します。こうしておけば、担当者が休暇や交代で変わっても、案件の現状を読み取れます。
次回の納付確認へつなげる
次回確認の欄には、確認が必要になる時点、担当者、顧問先へ伝えた内容を残します。延納に関する相談は、提出の時点で終わるとは限らないため、提出済みという表示だけで案件を閉じず、次に見直す必要がある情報を区別します。
引継ぎ時には、制度の一般説明を繰り返すより、今回確認した資料、公式資料を確認した日、残った質問、次に連絡する先を渡します。申告書と納付方法を分けた記録があれば、新しい担当者もどの論点から確認を再開すべきかを判断できます。
よくある質問
申告書だけで延納も確認できますか
申告書の内容と延納の条件確認は別に行います。申告に必要な資料を整理したうえで、延納については現行の公式案内を確認して判断します。
期限は固定ですか
年度や状況により確認が必要なため、利用時点の公式案内を確認します。事務所内の過去メモや別手続きの期限だけで、今回の確認を完了させません。
資料が足りないときはどう残しますか
不足している資料、公式確認が必要な事項、社内で再照合する事項を分けて記録します。次の担当と確認先を添えることで、保留の理由を引き継げます。
社労士事務所の業務は「社労士HUB」でまとめてラクにできます
- 顧問先から届く資料やメールの文章から、AIが登録候補を作成(内容を確認・修正して登録)
- 顧問先・事業所・被保険者の台帳をひとつに
- 手続きの進捗と法定期限を、残日数つきで管理
- 顧問先からの書類回収は、ログイン不要のURLと自動リマインドで
まとめ
概算保険料の延納は、申告書の確認と同じ表で処理せず、申告内容、納付方法の条件、提出後に見直す事項を分けて記録します。顧問先から聞く情報、現行の公式案内、記入欄の根拠を対応させれば、年度更新と並行する案件でも確認の順序を保てます。
申告書、資料回収、納付に関する確認履歴を顧問先単位で整理したい場合は、社労士HUBの資料をご覧ください。
まずはお気軽にご相談ください
顧問先・手続き・法定期限・書類回収の管理から、案件・助成金・請求まで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。