増加概算保険料申告書の記入例|確認資料と現行要件の見方
入力は、AIエージェントに。相談と提案に、もっと時間を。
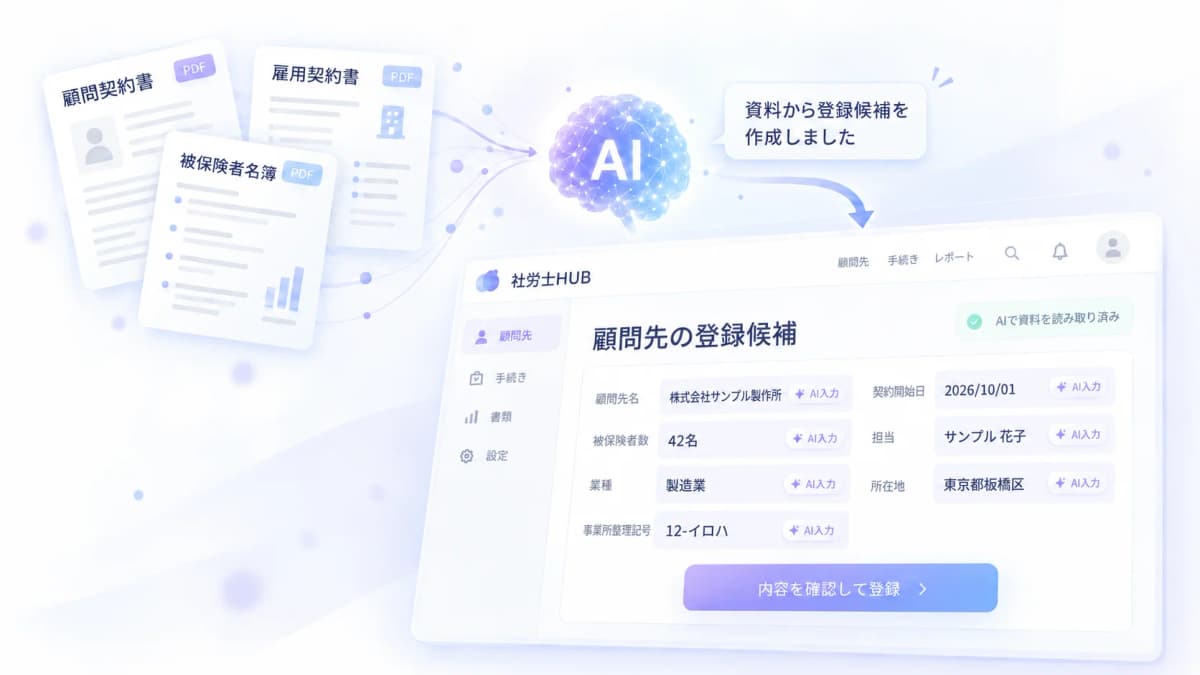
顧問先から届く資料やメールの文章から、AIが必要な情報を読み取り、登録をサポート。
 社労士HUB
増加概算保険料申告書の記入例|確認資料と現行要件の見方
増加概算保険料申告書の相談では、事業にどのような変化があったのか、賃金見込みをどの資料で確認するのか、現行の手続き要件をどこで照合するのかを分けます。増加という言葉だけで該当性を決めず、顧問先から聞いた事情と公式資料で確かめる事項を並べることが、誤った前提で記入例を読むことを防ぎます。
| 確認の順序 | 確認する内容 | 保留時の記録 |
|---|---|---|
| 事業の変化 | 雇用、事業規模、賃金見込みに関する事実 | 聞き取り元と確認日 |
| 現行要件 | 申告が必要となる条件と様式 | 公式資料の確認先 |
| 記入欄の照合 | 資料と欄の対応、確認担当 | 未確認の理由 |
増加の相談で確認する事実
増加に関する記録には、顧問先から聞いた変化、資料で確認できた変化、今後の見込み、公式要件で照合する事項を別々に書きます。例えば雇用や賃金についての説明があっても、説明を受けた時点と資料で確認した時点を同じ根拠にしません。質問ごとに確認先と必要な資料を付け、回答が届いたらどの前提が更新されたかを明示します。こうして事実と見込みを分けておくと、増加概算保険料申告書の欄を照合する段階で、判断材料の出所を追えます。
変化の聞き取りでは、既に発生した雇用・事業規模・賃金に関する事実と、今後の見込みを同じ数値として扱いません。確認表には、説明を受けた日、資料で確認した日、確認が必要な事項を分けて置きます。増加の理由が複数あるときにも、一つのメモに結論を集めず、どの事情がどの資料で裏付けられるかを行ごとに残すことで、公式要件との照合を進めやすくなります。
聞き取りメモには、すでに起きた変化と、今後起こると見込んでいる変化を別欄で残します。顧問先の説明に数値が含まれていても、資料で確認できた値と予測値を同じ根拠として扱いません。変化の内容、発生した時期、確認に使う資料を対応させることで、追加質問の目的を明確にできます。
増加概算保険料の相談は、数値の変化だけでなく、その変化がどの事業上の出来事に基づくかを聞き取るところから始めます。相談者の説明、会社側の記録、今後の見込みを混ぜると、事実として確認できた内容と予測を区別できなくなるためです。
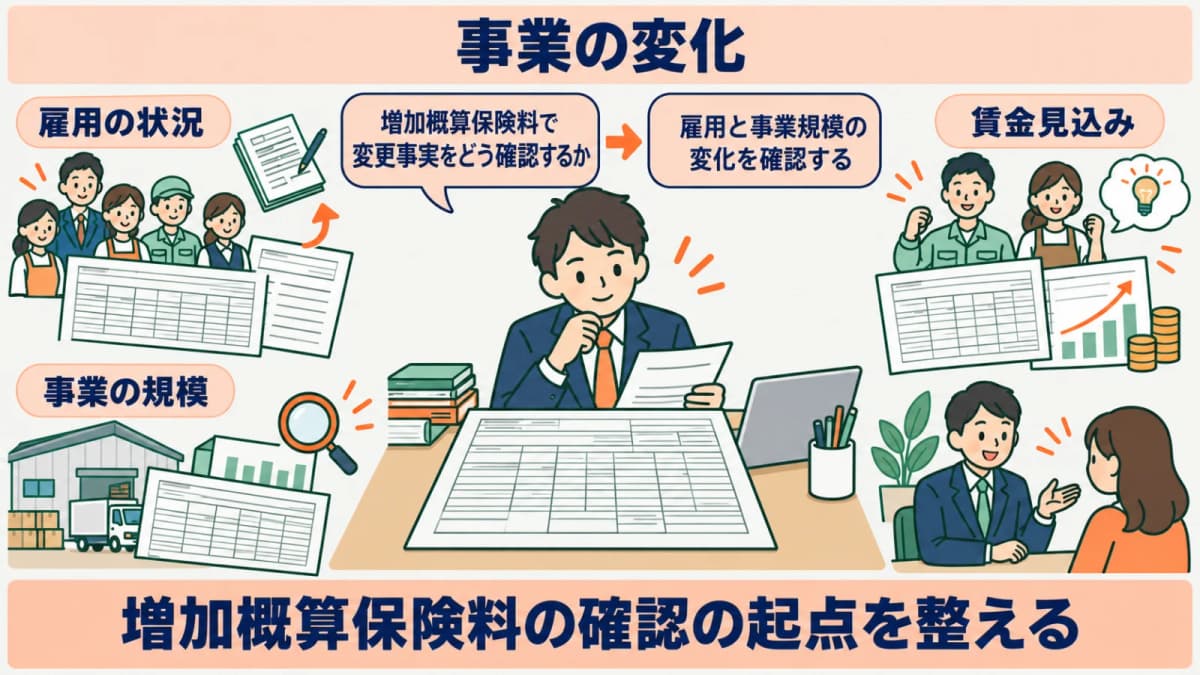
事業の変化を聞き取る
聞き取りでは、いつから何が変わったのかを、雇用の状況、事業の規模、賃金見込みに分けて残します。「人が増えた」「売上が伸びた」といった説明だけで手続きの要否を決めず、確認に使う資料と、今後の見込みとして聞いた情報を別の欄に書きます。
顧問先から資料を受け取るときには、どの変化を確認するための資料かを示します。数字の集計表を先に作成するより、事業の変化を説明する記録を先に整えるほうが、追加資料が必要になった場合の依頼理由を明確にできます。未確認の事情は、推測で補完しません。
概算保険料との関係を整理する
増加概算保険料申告書は、概算保険料を扱う流れの中で確認しますが、通常の年度更新や確定保険料申告書と同じ確認表に入れません。労働保険の年度更新で扱う全体工程と、今回の増加に関する聞き取りは、確認する時点と根拠が異なります。
確定した保険料について確認する場面は、確定保険料申告書を参照し、増加概算保険料の相談とは確認する時点や資料を分けます。
関連する資料を一緒に保管する場合でも、表では「増加概算の確認」と「他の申告書の確認」を区別します。そうすると、顧問先から追加の賃金見込みが届いた際に、どの手続きの見直しが必要かを判断できます。関連性があることを理由に、別の手続きの結論を流用しないようにします。
公式資料で確認するポイント
公式資料の確認では、必要な条件を読み取る担当と、顧問先の事実を整理する担当が異なる場合にも、確認結果を渡せる形にします。条件に当てはめる前の事実が不確かなときは、様式の記載を進めず、何の資料を待っているかを残します。条件確認と数値の集計を一度に終わらせようとしない順序が、前提の取り違えを抑えます。
現行要件を確認する作業では、事務所の前例を答えとして使うのではなく、公式資料に示された条件と様式を確認します。顧問先から聞いた事情を、公式資料にある確認項目へ当てはめる前に、何が事実で何が未確認かを整理しておくと、照合の範囲を広げすぎません。
現行要件と様式を確認する
公式資料を確認したら、様式名、手続きの対象となる条件、確認した日、確認担当を記録します。古い記入例を参照する場合は、どの部分が今回の確認に使えない可能性があるかを分け、現行の掲載内容を優先します。様式の欄を埋める作業と、適用の前提を確認する作業を同時に済ませようとしないことが大切です。
提出期限のように別資料で確認する項目は、届出期限早見表を参照しつつ、今回の手続きに必要な公式案内も確認します。早見表を見たことで条件確認まで終わったと扱わず、根拠資料と案件の事実を照合してから、顧問先への回答に反映します。
記入欄に対応する資料をそろえる
各記入欄に対して、どの資料を照合するか、誰が確認するかを表にします。資料を一括で受け取っても、欄ごとの根拠が不明なままでは、差戻しがあったときにどこを見直すべきか分かりません。資料名、対象となる事実、照合結果を一行ずつ対応させます。
概算保険料申告書の記事を参照する場合も、通常の概算保険料の説明を今回の増加の判断に置き換えません。増加概算保険料申告書のために確認した資料を独立して残し、共通する情報がある場合には、どの資料を再利用したのかを明記します。
確認結果を引き継ぐ
引継ぎ記録には、今回の相談で使用した資料の版、資料を受け取った日、確認を終えた欄、再確認が必要になった条件を記します。顧問先の見込みが変更された場合には、以前の説明を消すのではなく、どの時点の見込みをどの資料で見直したかを追記します。判断の過程を残すことで、後任者が増加の理由を推測せずに確認できます。
確認結果を残す目的は、申告書を作成した担当者だけが判断の経緯を知る状態を避けることです。該当性が確認できた事項、まだ確認できない事項、顧問先へ追加で尋ねる事項を分けておけば、急な担当変更があっても作業の起点を共有できます。
判断材料と未確認事項を残す
判断材料として残すのは、顧問先から聞いた説明だけではありません。どの資料で確認したか、現行要件をどの公式資料で確認したか、どの部分が追加確認を要するかを組み合わせて記録します。資料が届いているのに照合が終わっていない場合は、未回収とは別の状態にします。
未確認事項には、質問の内容、確認先、次の担当、回答が必要な時点を添えます。こうしておけば、後任者はゼロから事情を聞き直すのではなく、まだ空いている確認箇所に集中できます。確認表は結論を固定するためでなく、根拠と保留理由を見える化する道具です。
提出前の見直しを行う
提出前には、事業の変化、賃金見込み、公式要件、記入欄の根拠が同じ案件を指しているかを見直します。資料の一部だけが更新された場合には、変更前の情報を削除するのではなく、どの欄を再確認したかを履歴として残すと、数値や説明の食い違いを発見しやすくなります。
確認担当は、未確定の論点を完了扱いにしないことを共有します。顧問先の説明に追加があれば、最初の聞き取りへ戻って確認表を更新します。提出前の見直しを一度だけの作業にせず、資料の追加や訂正に応じて再照合する流れを作ることが重要です。
よくある質問
増加したら必ず同じ手続きですか
事業の変化と現行要件を確認して判断します。増加という説明だけで決めず、雇用や賃金見込みに関する事実、公式資料に示された確認事項を照合します。
どの資料から確認しますか
事業の変化を説明する記録、賃金見込みに関する資料、現行の様式・要件を確認する公式資料を分けます。資料ごとに、どの記入欄や判断に使うかを表で対応させます。
年度更新の確認と一緒に進められますか
関連する場合でも、年度更新全体の進捗と増加概算保険料の確認を別に管理します。共通の資料がある場合には、どの手続きの確認に用いるかを明記します。
社労士事務所の業務は「社労士HUB」でまとめてラクにできます
- 顧問先から届く資料やメールの文章から、AIが登録候補を作成(内容を確認・修正して登録)
- 顧問先・事業所・被保険者の台帳をひとつに
- 手続きの進捗と法定期限を、残日数つきで管理
- 顧問先からの書類回収は、ログイン不要のURLと自動リマインドで
まとめ
増加概算保険料申告書では、事業の変化、賃金見込み、現行要件、記入欄の根拠を分けて確認します。通常の年度更新や概算保険料申告書と関連していても、今回の判断材料と未確認事項を独立した表で残すことが、提出前の見直しと担当交代に役立ちます。
顧問先の事業変化、資料回収、確認担当を案件ごとに整理したい場合は、社労士HUBの資料をご覧ください。
まずはお気軽にご相談ください
顧問先・手続き・法定期限・書類回収の管理から、案件・助成金・請求まで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。