労災の様式第5号の記入例|事業主が確認する資料を整理
入力は、AIエージェントに。相談と提案に、もっと時間を。
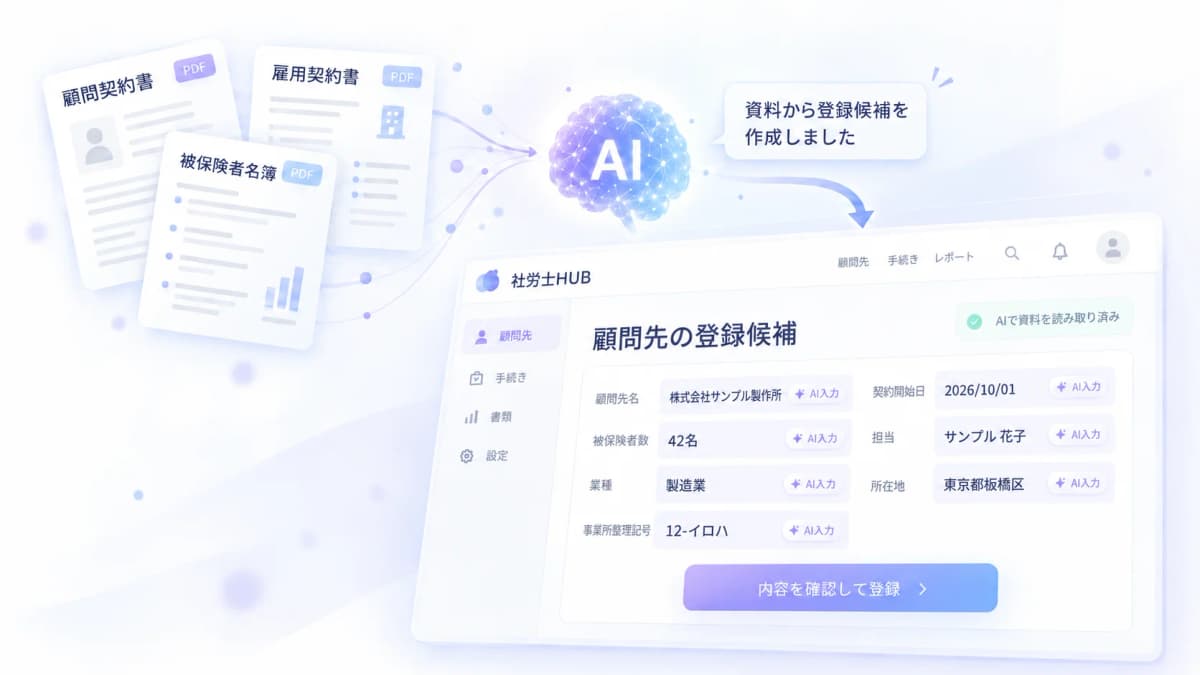
顧問先から届く資料やメールの文章から、AIが必要な情報を読み取り、登録をサポート。
 社労士HUB
労災の様式第5号の記入例|事業主が確認する資料を整理
労災の様式第5号を確認する相談では、事故の事実、受診状況、事業主が確認する事項を同じ説明に混ぜないことが出発点です。現行の様式では、その他就業先の有無、労働保険番号(特別加入)、加入年月日、派遣先事業主証明欄、社会保険労務士記載欄などを確認できるため、どの欄をどの資料で照合するかを先に決めます。
| 確認の区分 | 確認する情報 | 照合する記録 |
|---|---|---|
| 事故と受診 | 負傷・発病に至る事実と受診の経過 | 顧問先からの報告と記録 |
| 様式の欄 | その他就業先、特別加入、派遣先証明 | 現行の様式と記入例 |
| 事業主の確認 | 確認済み事項と未確認事項 | 担当者と確認日 |
様式番号を確認する前に整理する事実
様式第5号の確認を始めるときは、事故の事実、受診状況、その他就業先の有無、特別加入に関する情報、派遣先事業主に関する確認を目的別に整理します。労働保険番号(特別加入)や加入年月日を確認する資料と、派遣先事業主証明欄・社会保険労務士記載欄に関する確認を同じ作業にしません。該当する事情があるか、誰が資料を確認し、誰が記載に関わるかを分けて残すことで、事故情報だけから様式上の欄を推測することを防げます。保留の項目には、資料の所在と次の確認者を記載します。
事故に関する聞き取りでは、その他就業先の有無、特別加入に関する情報、派遣先事業主に関する事情を、事故の経過と同じ記録に埋め込みません。該当の可能性がある事項は、確認元、確認日、様式上の照合状況を別に置きます。こうしておけば、派遣先事業主証明欄や社会保険労務士記載欄について確認が必要な場合にも、誰が資料を確認し、誰が記載を担うかを整理できます。
様式番号を先に決めてから事情を当てはめるのではなく、事故の経過、受診の有無、事業主側で確認できる記録を順に置きます。特別加入や派遣に関係する事情があるかどうかも、最初の聞き取りで断定せず、該当する資料があるかを確認表に残します。事実の確認と欄の照合を分けることで、説明の不足を別様式の知識で補ってしまうことを防げます。
様式番号だけを見て必要な情報を決めるのではなく、最初に事故の経過と受診の状況を分けて聞き取ります。相談者が説明する出来事、会社側で確認できる記録、公式資料で確認すべき手続きの区分を別に残すと、事故報告と給付に関する様式を取り違えにくくなります。
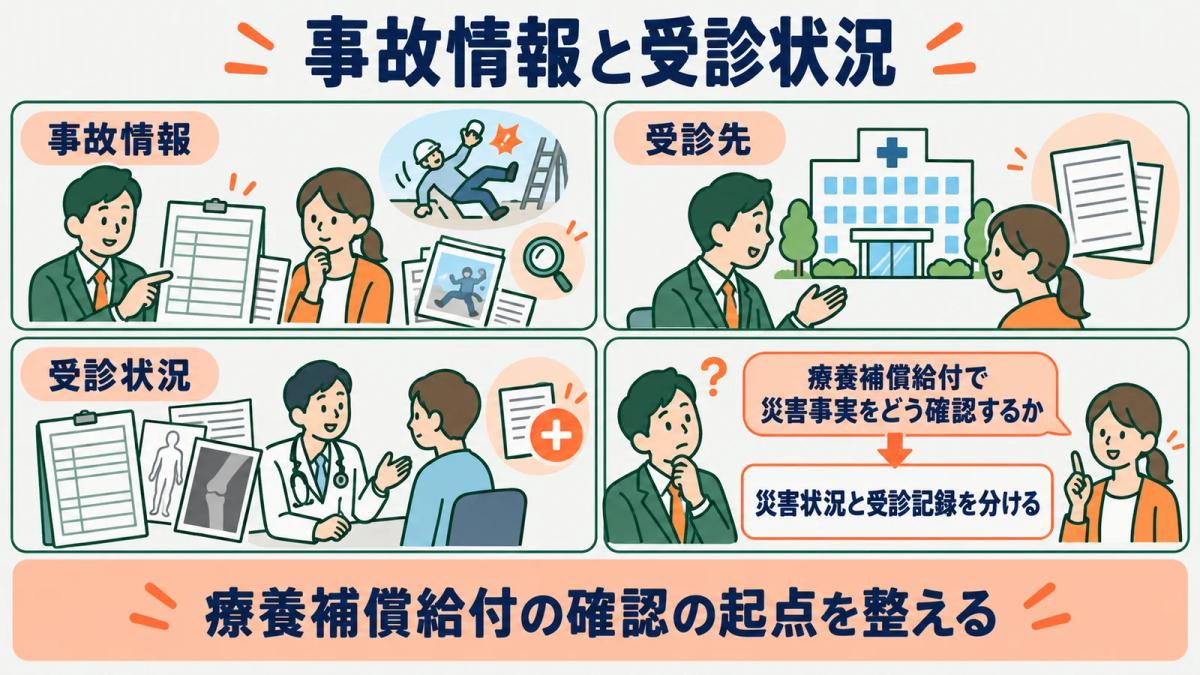
事故情報と受診状況を分ける
事故情報では、いつ何が起きたのか、会社側でどの事実を確認できるかを整理します。受診状況では、受診先や療養に関する情報を別に扱い、事故の原因に関する聞き取りと同じ欄へ詰め込みません。事実の確認元を分けておくと、後から追加の説明があった際にも、どの記録を見直すべきかを判断できます。
資料回収では、受け取った書類が事故の経過を確認するためのものか、様式の欄を照合するためのものかを示します。本人や顧問先から聞いた内容だけで欄を埋めず、確認できた事実と確認待ちの事項を区別します。事故情報が未確定なら、その状態を残して公式案内へ確認を戻します。
死傷病報告との役割を分ける
労働者死傷病報告は、事故に関する別の報告を確認するための参照先です。様式第5号の相談においては、死傷病報告と同じ書類であるかのように扱わず、今回確認している様式の目的、必要な欄、顧問先への確認事項を独立して記録します。
同じ事故について複数の書類が関わる場合、資料の一部を共通して見ることはあっても、確認結果を一つの「労災対応」欄にまとめません。書類ごとに確認担当と未確認事項を残せば、死傷病報告の確認が済んだことで、様式第5号の確認も済んだと誤解することを防げます。
現行様式を確認する
現行様式を見る担当は、その他就業先の有無、労働保険番号(特別加入)、加入年月日、派遣先事業主証明欄、社会保険労務士記載欄について、該当の有無と資料の確認状況を別々に残します。欄があることだけを理由に全件で同じ確認を求めず、案件の事情と記入例を照合して確認範囲を決めます。
様式の確認では、過去の控えや他の労災様式から欄を推測せず、現行様式と記入例に照らします。欄名をそのまま一覧にするだけでなく、誰に何を確認するための欄かを表にすると、顧問先への依頼内容を具体化できます。
公式様式・記入例を確認する
様式第5号の公式資料では、その他就業先の有無、労働保険番号(特別加入)、加入年月日、派遣先事業主証明欄、社会保険労務士記載欄を確認できます。これらの欄について、関係する事情がある場合に何を確認するのかを分け、すべての案件に同じ資料を要求しないようにします。
労災保険給付の様式番号を参照して様式の位置付けを確認する場合も、別の様式にある欄を様式第5号の欄として扱いません。記入例を見た日、確認した欄、顧問先へ質問した事項を残せば、欄名だけが一人歩きすることを防げます。
事業主欄の確認資料をそろえる
事業主側で確認する資料は、事故の事実を確認する資料、派遣先事業主証明欄などの欄に関係する資料、特別加入に関する情報を確認する資料に分けます。資料が揃ったことと、欄への記載内容が確認できたことを別の状態として管理すると、提出前に再確認が必要な箇所を見つけやすくなります。
派遣先事業主証明欄や社会保険労務士記載欄が関わる案件では、誰が確認し、誰が記載するかを曖昧にしません。担当の役割を確認表に残し、空欄の理由を「該当なし」「確認中」「資料待ち」など具体的に区別します。取扱いに迷う事項は、公式案内を確認する対象として保留します。
提出前の確認表
提出前の表では、事故の説明に使った資料、受診状況を確認した資料、様式上の欄を照合した資料を横断して見直します。派遣先事業主証明欄や社会保険労務士記載欄が関わる場合は、記載を担当する人と資料を確認する人を同じ役割として扱いません。保留事項には次に確認する相手と、確認する目的を残します。
提出前には、事故情報、受診状況、様式の欄、事業主側の確認が同じ対象者と同じ事案を指しているかを見直します。資料を受け取った順に完了にするのではなく、どの欄の照合が済み、どの欄が保留かを一覧で確認します。
確認済み事項と不明点を分ける
確認済み事項には、確認に使った資料、確認日、確認した担当を残します。不明点には、事故の経過を追加で聞く必要があるのか、受診に関する情報を確認する必要があるのか、様式の欄の取扱いを公式資料で確認する必要があるのかを分けて書きます。
一つの資料で複数の確認ができた場合にも、どの欄に反映したかを明記します。こうしておけば、資料の訂正や追加があったときに、全ての記録を見直すのではなく、影響する欄から再確認できます。確認済みと未確認を混在させないことが、引継ぎ時の負担を減らします。
通勤災害の相談と混同しない
通勤中の事案について相談を受けた場合は、様式第5号の確認表に通勤災害用の様式に関する結論を入れません。通勤災害の逸脱・中断で確認する論点は別に扱い、業務中の事案として確認している情報と区別します。
相談者が「労災の書類」とまとめて説明したときほど、事故の区分、使う様式、確認する欄を分ける必要があります。どの資料が様式第5号の確認のために使われたかを残し、通勤災害に関する相談は別の確認記録へ渡すことで、様式の取り違えを防ぎます。
よくある質問
死傷病報告と同じ書類ですか
同じ書類ではありません。事故に関する報告と様式第5号の確認は、目的と確認する欄を分けて扱います。共通する事実があっても、書類ごとに確認記録を残します。
事故の種類は記事だけで判定できますか
個別の事実関係を確認する必要があるため、記事だけで判定しません。事故情報、受診状況、公式案内を確認し、判断に迷う点は所管窓口等の案内へ戻します。
派遣先事業主証明欄はいつ確認しますか
現行の様式に派遣先事業主証明欄があるため、関係する案件では誰が何を確認するかを分けます。該当の有無を確認し、記載の取扱いは現行の公式資料と照合します。
社労士事務所の業務は「社労士HUB」でまとめてラクにできます
- 顧問先から届く資料やメールの文章から、AIが登録候補を作成(内容を確認・修正して登録)
- 顧問先・事業所・被保険者の台帳をひとつに
- 手続きの進捗と法定期限を、残日数つきで管理
- 顧問先からの書類回収は、ログイン不要のURLと自動リマインドで
まとめ
様式第5号では、事故情報、受診状況、様式に確認できるその他就業先の有無や派遣先事業主証明欄など、事業主側で確認する事項を分けます。死傷病報告や通勤災害の相談と混同せず、欄ごとの根拠、担当、未確認事項を表で残すことが重要です。
労災案件の確認資料、担当者、顧問先への依頼履歴を整理したい場合は、社労士HUBの資料をご覧ください。
まずはお気軽にご相談ください
顧問先・手続き・法定期限・書類回収の管理から、案件・助成金・請求まで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。